Un nuevo ciclo para el inmobiliario comercial español
El mercado inmobiliario comercial en España ha atravesado entre 2022 y 2024 uno de los periodos más complejos desde la anterior crisis financiera: subida abrupta de tipos de interés, inflación, disrupción del teletrabajo en oficinas y choque del comercio electrónico sobre el retail físico. Sin embargo, los datos más recientes de 2024 y 2025 apuntan a un cambio de ciclo: el volumen de inversión se recupera, las rentas prime vuelven a crecer en los principales submercados y la liquidez internacional regresa, aunque con una fuerte selectividad por localización, calidad y sostenibilidad.
Según los últimos informes de consultoras como CBRE, JLL, BNP Paribas Real Estate o Colliers, España se consolida como uno de los mercados más atractivos de Europa por su combinación de crecimiento económico, rentas todavía competitivas frente a otras capitales del continente y capacidad de atraer turismo y talento internacional. (cbre.com)
Inversión: España, destino preferente en Europa pero con mercado a dos velocidades
El volumen total de inversión inmobiliaria en España se ha movido en los últimos años en la franja de 11.000 a más de 15.000 millones de euros anuales, con un máximo reciente en 2025, que se situó como el segundo mejor año de la serie histórica con 15.140 millones de euros invertidos en activos inmobiliarios, según BNP Paribas Real Estate. (realestate.bnpparibas.es)
Dentro de este volumen, el segmento comercial (oficinas, logística-industrial, retail y hoteles) concentra la mayor parte del capital. Los informes de la consultora francesa destacan el papel protagonista del segmento “living” (residencial en alquiler, residencias de estudiantes, etc.) y de la logística, pero también apuntan a una recuperación progresiva de oficinas y retail tras los años más duros de la pandemia y la subida de tipos. (realestate.bnpparibas.es)
Esta recuperación no es homogénea. La inversión se polariza hacia:
- Activos prime en localizaciones core (CBD de Madrid y Barcelona, ejes logísticos consolidados como Corredor del Henares, Zona Franca o Valencia).
- Inmuebles con certificaciones de sostenibilidad (LEED, BREEAM) y alta eficiencia energética.
- Activos gestionados o “operacionales”: hoteles, residencias de estudiantes, senior living o centros de datos.
Los activos secundarios, con ubicaciones periféricas, sin reformas recientes o con problemas de eficiencia energética (especialmente los edificios de oficinas con etiqueta energética baja) experimentan descuentos significativos en precio y mayores tiempos de comercialización.
Oficinas: repunte selectivo en Madrid y Barcelona
Tras el shock del teletrabajo, el mercado de oficinas español ha iniciado en 2024 y 2025 un repunte paulatino, especialmente en Madrid. CBRE subraya en sus informes recientes que 2024 confirma el “repunta” del mercado con vuelta de grandes operaciones de alquiler y rentas al alza en los mejores edificios. (cbre.es)
Contratación y ocupación
En Madrid, JLL cifra la contratación de oficinas en 253.000 m² entre enero y junio de 2024, un 5 % más que en el mismo periodo del año anterior, impulsada por operaciones de más de 5.000 m² en el CBD y en nuevos desarrollos bien conectados. (jll.com)
Las tasas de disponibilidad se mantienen contenidas en el prime del centro financiero (Azca, Castellana, Salamanca), mientras crece la oferta en periferias con producto de menor calidad o más antiguo. Este patrón se repite en Barcelona, donde el 22@, el CBD y ciertas zonas del centro concentran la demanda, mientras que parte de la periferia arrastra más vacancia.
Rentas prime: máximos históricos en el CBD de Madrid
En cuanto a precios, el distrito financiero de Madrid ha marcado récords de rentas prime. Colliers señala que en el primer semestre de 2024 se registraron incrementos de alquiler en las áreas prime del CBD y del centro de la ciudad, en un contexto de escasez de producto de calidad y fuerte competencia por los mejores edificios. (colliers.com)
Datos de InmoSpace para el cuarto trimestre de 2024 sitúan las rentas de salida en edificios prime de Madrid en torno a 39,4 €/m²/mes, con operaciones puntuales en el eje de Paseo de la Castellana alcanzando 44 €/m²/mes en superficies pequeñas, y un cierre medio para toda la ciudad de 21,8 €/m²/mes. (inmospace.com)
En Barcelona, el nivel de renta prime es algo inferior, pero también se ha observado tensión al alza en los mejores activos del centro y del 22@, mientras que en zonas secundarias los propietarios han tenido que ser más flexibles en precio y asumir mayores periodos de carencia.
Yield y rentabilidad
La subida de tipos de interés desde 2022 obligó a una repricing clara de los activos de oficinas. El ajuste de yields prime (rentabilidades iniciales brutas) se ha situado en el rango del 4,25-4,75 % para los mejores activos de Madrid y Barcelona, tras haberse llegado a niveles cercanos al 3 % en el pico de ciclo pre-pandemia, según diversos informes de consultoras internacionales.
Para el inversor core a largo plazo, esto ha devuelto atractivo relativo al segmento frente a la deuda soberana, con la expectativa de que, a medida que el BCE inicie un ciclo de bajadas de tipos y las rentas sigan normalizándose al alza, el binomio rentabilidad-riesgo mejore aún más en los próximos años.
Estrategias de reconversión: del terciario a usos mixtos
Uno de los fenómenos más relevantes en el mercado de oficinas español es la reconversión de edificios obsoletos en otros usos: residencial, coliving, hoteles o producto flex. La combinación de:
- Altos costes de rehabilitación para alcanzar estándares ESG exigidos por grandes inquilinos y financiadores, y
- Presión regulatoria y social por incrementar la oferta de vivienda en grandes ciudades,
está impulsando operaciones de cambio de uso en edificios terciarios bien localizados pero con dificultades para seguir compitiendo como oficinas de grado A. Es una tendencia aún incipiente si se compara con ciudades como Londres o París, pero que previsiblemente se intensificará en Madrid y Barcelona de cara a 2027-2030.
Logística e industrial: el motor silencioso
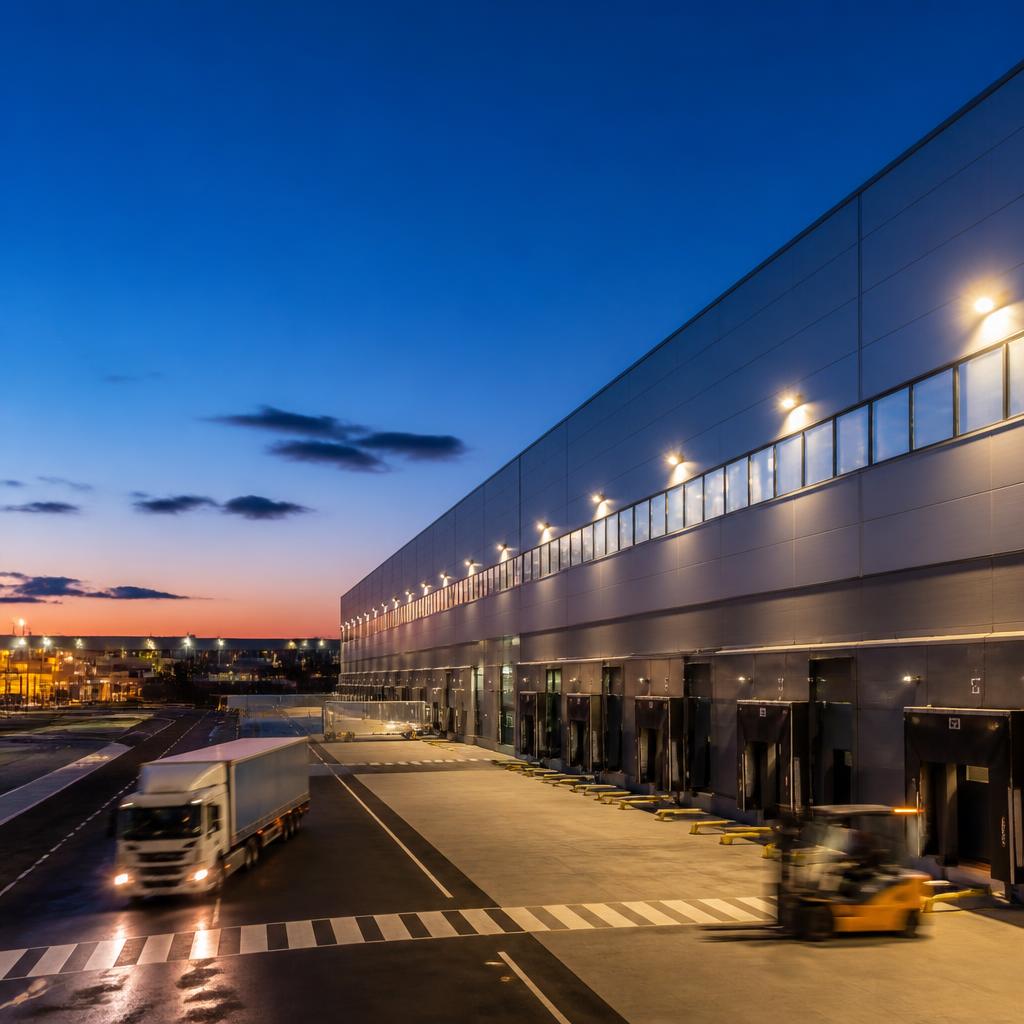
El segmento logístico-industrial se ha consolidado como uno de los pilares del inmobiliario comercial español. El auge del comercio electrónico, la reconfiguración de cadenas de suministro y la necesidad de nuevas plataformas de última milla han sustentado una demanda sólida de naves de calidad a lo largo de los principales corredores logísticos.
La Asociación Española Profesional RALOG estima que en 2024 la inversión en el mercado inmobiliario español alcanzó los 14.000 millones de euros, de los que el segmento logístico e industrial representó unos 1.400 millones (10 % del total), con un crecimiento del 27 % respecto al año anterior. (ralog.es)
Mercados clave y rentas
Los focos de mayor actividad siguen siendo:
- Madrid y Corredor del Henares: con plataformas XXL y proyectos llave en mano para grandes operadores de e-commerce y 3PL.
- Barcelona y su segunda corona, incluyendo Vallès y Penedès, donde la escasez de suelo y la presión de usos residenciales tensionan al alza precios y dificultan nuevos desarrollos.
- Valencia, Zaragoza y País Vasco: ejes consolidados por su posición estratégica como hubs industriales y logísticos.
Las rentas prime logísticas han continuado una senda alcista moderada, con incrementos acumulados significativos desde 2020. Aunque las cifras exactas varían por submercado, los consultores coinciden en que el margen de subida adicional será más limitado, con un mercado que tiende al equilibrio entre oferta nueva y absorción, salvo en las localizaciones más tensionadas.
Nueva oferta y sostenibilidad
La nueva generación de naves logísticas en España se caracteriza por:
- Altas alturas libres (más de 11-12 metros),
- Suelos de gran capacidad de carga,
- Cubiertas preparadas para fotovoltaica, y
- Certificaciones de sostenibilidad.
Esta transformación responde tanto a las exigencias de los inquilinos (reducción de costes operativos energéticos, automatización) como de los inversores institucionales que demandan activos “future proof”.
Retail: la resiliencia del high street y la reinvención de centros comerciales
Lejos de la narrativa que anunciaba el “fin” del retail físico, el mercado comercial español ha mostrado una notable resiliencia, especialmente en los ejes de calle más consolidados y en los centros comerciales con mejor posicionamiento.
Calle prime: máximos en ejes icónicos
Las rentas prime en las mejores calles comerciales del país han resistido la crisis y, en algunos casos, marcan de nuevo cifras récord. Un ranking reciente de calles comerciales españolas sitúa a la Gran Vía de Madrid con una renta prime de 3.120 €/m²/año (unos 260 €/m²/mes), en tercera posición nacional, por detrás de otras vías líderes, mientras que Portal de l’Àngel en Barcelona y Marqués de Larios en Málaga siguen entre las localizaciones más caras y demandadas. (cadenaser.com)
Estas arterias concentran el interés de marcas internacionales de moda, lujo accesible, restauración y ocio, que buscan exposición a un alto flujo de peatones, turismo urbano y consumidores de renta media-alta.
Centros comerciales: polarización y necesidad de reposicionamiento
En paralelo, el segmento de centros comerciales vive un proceso de polarización similar al de las oficinas: los activos dominantes en su área de influencia, bien gestionados y con oferta mixta (retail, ocio, restauración, servicios y, cada vez más, salud o coworking) mantienen ocupaciones elevadas y capacidad de subir rentas en determinados locales.
En cambio, centros secundarios con solapamiento de áreas de influencia, diseño obsoleto o mal conectados afrontan pérdidas de tráfico, cierres de operadores y presión sobre ingresos. En muchos casos, la solución pasa por una reconfiguración profunda, incorporando usos no estrictamente comerciales (educativos, sanitarios, logísticos de última milla o incluso residenciales) para reanclar el activo en su entorno urbano.
Riesgos y desafíos regulatorios
El nuevo ciclo del inmobiliario comercial en España viene acompañado de importantes desafíos regulatorios y de mercado que condicionan decisiones de inversión y estrategias de gestión.
Tipos de interés y financiación
Aunque el escenario base del mercado descuenta una progresiva moderación de los tipos de interés del Banco Central Europeo a partir de 2025, los niveles siguen claramente por encima de la década anterior. Esta nueva normalidad encarece la financiación bancaria y reduce la capacidad de apalancamiento, especialmente en operaciones value-add o de reposicionamiento intensivo.
Los bancos mantienen criterios de concesión de crédito exigentes en términos de cobertura de intereses, pre-alquiler y calidad de inquilinos, lo que impulsa el protagonismo de financiación alternativa (deuda mezzanine, fondos de deuda, seguros) en operaciones complejas o activos con mayor perfil de riesgo.
ESG y normativa energética
La presión de las directivas europeas de eficiencia energética en edificios y los objetivos de descarbonización han pasado a ser un factor crítico en el mercado comercial. Muchos inquilinos corporativos con políticas ESG avanzadas solo consideran edificios con determinadas etiquetas de sostenibilidad o planes claros de descarbonización, lo que crea una brecha de valor entre:
- Activos “green premium”: edificios nuevos o rehabilitados con certificados y consumos eficientes, que alquilan más rápido y a rentas superiores.
- Activos “brown discount”: stock anterior a 2000 sin mejoras sustanciales, que requiere importantes CAPEX para mantenerse competitivo o incluso legalmente operable en el medio plazo.
Planeamiento urbano y licencias
La tramitación urbanística y de licencias sigue siendo uno de los cuellos de botella más relevantes para la promoción y reconversión de activos comerciales en España. Diversos estudios sobre el mercado residencial evidencian demoras medias superiores a 12 meses en la concesión de licencias de obra en grandes ciudades, cifra que suele ser aún mayor en proyectos complejos de terciario o de cambio de uso. (es.wikipedia.org)
Esta rigidez afecta directamente a la capacidad de respuesta del mercado para adaptar edificios obsoletos de oficinas o retail a nuevas necesidades (residencial, coliving, logística urbana, etc.), incrementa riesgos y plazos de inversión y puede disuadir a ciertos fondos internacionales de acometer proyectos de reposicionamiento intensivo.
Oportunidades por segmento de inversor
Inversor institucional core
Para aseguradoras, fondos de pensiones y socimis con estrategia core, las oportunidades más claras pasan por:
- Oficinas prime en CBD de Madrid y Barcelona con inquilinos de primer nivel y contratos a largo plazo.
- Naves logísticas modernas en hubs consolidados con arrendatarios e-commerce y 3PL.
- Locales en calles comerciales prime de grandes ciudades y destinos turísticos (Madrid, Barcelona, Málaga, Valencia, Sevilla, Bilbao, Palma).
Aunque las yields se han ajustado al alza por la subida de tipos, existe riesgo a la baja en valoración si la normalización monetaria es más lenta de lo previsto o si se materializan shocks económicos externos.
Fondos value-add y oportunistas
Para inversores con tolerancia al riesgo y capacidad de gestión, el mercado español ofrece un amplio campo de juego en:
- Rehabilitación integral de edificios de oficinas bien localizados pero obsoletos, para llevarlos a estándares ESG y capturar la prima de renta.
- Reposicionamiento de centros comerciales secundarios hacia formatos híbridos retail-servicios-logística.
- Transformación de activos terciarios semi-vacíos en productos alternativos: residencia de estudiantes, flex-living, senior living o equipamientos privados.
Estas estrategias exigen un profundo conocimiento de la normativa local, capacidad de gestión de licencias y una visión clara de la demanda futura en cada micro-localización.
Family offices y capital privado nacional
Los family offices españoles han incrementado su peso en la inversión inmobiliaria en los últimos años, buscando rentas estables y preservación de capital ante la volatilidad de otros activos financieros. Estudios recientes señalan que una parte significativa de estos inversores planea aumentar su exposición al inmobiliario, especialmente en residencial y alternativos, pero también en comercial bien localizado. (elpais.com)
Su flexibilidad y horizontes temporales largos les permiten aprovechar oportunidades en activos de ticket medio (10-30 millones de euros) donde la competencia de grandes fondos globales es menor.
Perspectivas 2026-2030: un mercado más profesional y segmentado
De cara a la segunda mitad de la década, las principales tendencias que probablemente marcarán el mercado inmobiliario comercial en España son:
- Mayor profesionalización del parque: concentración de activos en manos de fondos, socimis y grandes patrimonialistas, con gestión más activa y exigencias ESG crecientes.
- Hibridación de usos: edificios y complejos urbanos que combinan oficinas, retail, ocio, coliving, alojamiento turístico o equipamientos, diluyendo fronteras entre segmentos.
- Tecnología y datos: generalización de plataformas PropTech, sistemas de gestión inteligente de edificios, analítica de datos para optimización de espacios y energías.
- Movilidad y ciudad de 15 minutos: adaptación del tejido comercial y de oficinas a patrones de movilidad más sostenibles, con fuerte impacto en la reconfiguración de ejes secundarios y barrios periféricos.
- Riesgo regulatorio: normas sobre eficiencia energética, fiscalidad inmobiliaria y usos del suelo serán determinantes para la viabilidad de muchas estrategias de inversión.
Conclusión: España, un mercado atractivo pero exigente para el capital
España se mantiene como uno de los destinos preferentes del capital inmobiliario en Europa, también en el ámbito comercial. La combinación de crecimiento económico, atractivo turístico, precios aún competitivos y procesos de transformación urbana ofrece un campo fértil para inversores institucionales, fondos internacionales y capital nacional.
Al mismo tiempo, el mercado es cada vez más exigente: la brecha entre activos prime y secundarios se amplía, el cumplimiento ESG se convierte en requisito imprescindible y la gestión activa del inmueble (desde la comercialización hasta la eficiencia energética o la experiencia del usuario) pasa a ser un factor clave de creación de valor.
En este contexto, el éxito de la inversión inmobiliaria comercial en España en los próximos años dependerá menos de apostar por “el ladrillo” en abstracto y más de saber elegir micro-localización, calidad del activo, perfil de inquilino y estrategia de gestión adecuada a un entorno en permanente cambio.