Australijski rynek nieruchomości rozpoczął 2026 rok wyraźną sprzecznością: wartość mieszkań nadal rosła, podczas gdy finansowanie hipoteczne i budownictwo osłabły. Dostępność cenowa pogarsza się, a różnice między stanami rosną.
Raport łączy oficjalne dane Australian Bureau of Statistics, Reserve Bank of Australia i APRA.
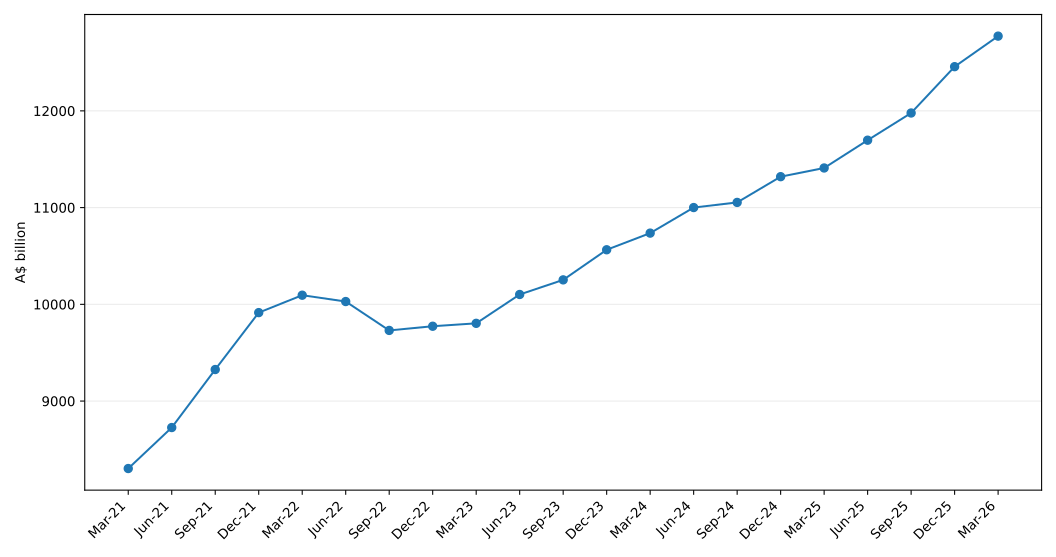
Wartość mieszkań przekracza 12,7 bln dolarów australijskich
Na koniec pierwszego kwartału łączna wartość mieszkań wyniosła 12,7726 bln dolarów australijskich, o 315,9 mld lub 2,5% więcej kwartalnie. Gospodarstwa domowe posiadały 12,2668 bln.
Liczba mieszkań wzrosła o 54 200 do 11 495 200. Średnia cena krajowa zwiększyła się o 22 300 dolarów do 1 111 100 dolarów.
Duże różnice między stanami
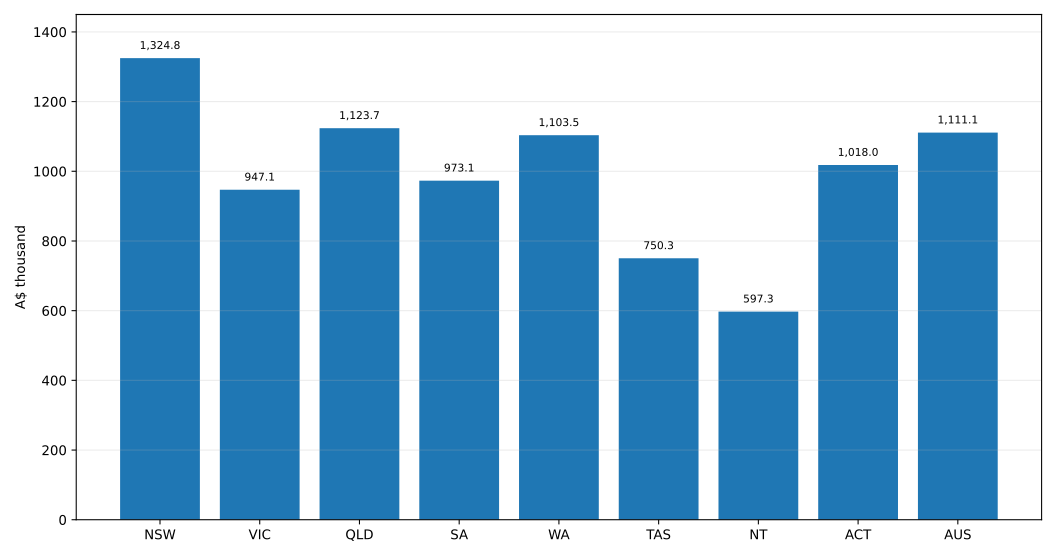
Nowa Południowa Walia pozostała najdroższa ze średnią 1 324 800 dolarów. Queensland osiągnął 1 123 700, a Australia Zachodnia 1 103 500 dolarów. Terytorium Północne było najtańsze.
Łączna wartość rosła szczególnie szybko w Queensland o 5,2% i Australii Zachodniej o 7,5%. Victoria odnotowała niewielki spadek średniej ceny.
Kredyty hipoteczne słabną
Udzielono 139 794 nowych kredytów, o 6,2% mniej kwartalnie, ale o 8,6% więcej rocznie. Ich wartość wyniosła 103 mld dolarów, spadając o 3,8% kwartalnie i rosnąc o 18,5% rocznie.
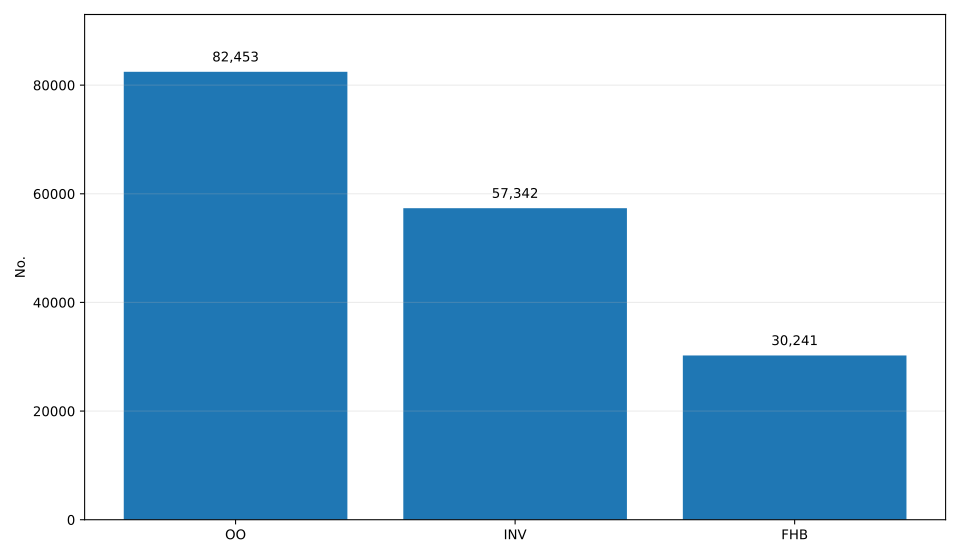
Właściciele otrzymali 82 453 kredyty, a inwestorzy 57 342. Liczba kredytów inwestycyjnych wzrosła o 18,8% rocznie.
Pierwsi nabywcy tracą tempo
Pierwsi nabywcy otrzymali 30 241 kredytów. Liczba spadła o 4,3%, a wartość o 6,7% do 17,9 mld dolarów.
Mniej nowych budów
Liczba rozpoczętych mieszkań spadła o 11,2% do 48 012. Domy prywatne spadły o 3,5%, a inne budynki mieszkalne o 20,7%.
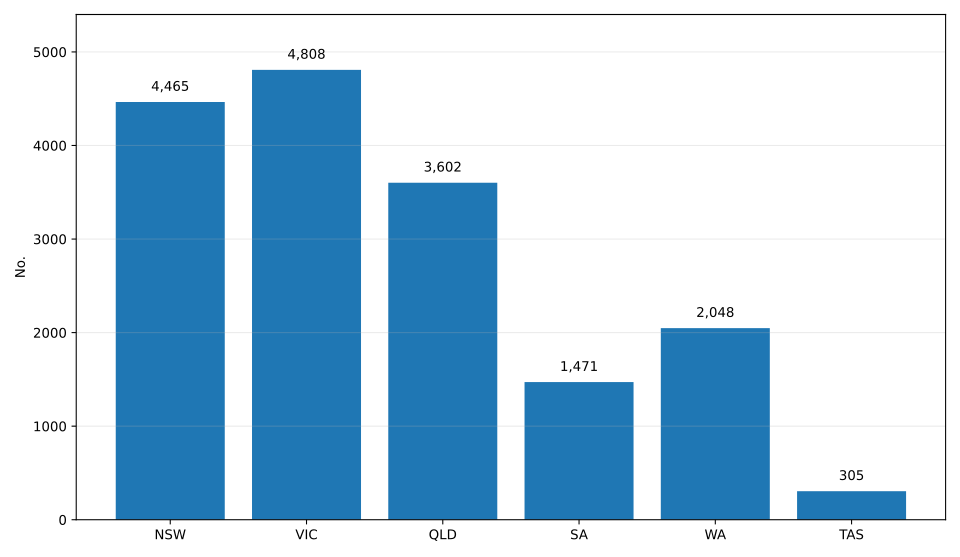
W maju zatwierdzono 17 019 mieszkań. Domy prywatne wzrosły o 13,2% rocznie, a pozostałe mieszkania spadły o 8,6%.
Stopy i limity zadłużenia
Bank centralny utrzymał w czerwcu stopę na poziomie 4,35% po trzech podwyżkach. Od lutego maksymalnie 20% nowych kredytów może mieć relację długu do dochodu równą sześć lub więcej.
Wniosek NetProperty
Australia rozpoczęła 2026 rok rekordową wartością mieszkań, ale mniejszym finansowaniem, słabszym udziałem pierwszych nabywców i mniejszą liczbą nowych budów. Głównym napięciem jest ograniczona podaż przy wysokich cenach.
Dane są oficjalne, część ma charakter wstępny lub sezonowo wyrównany i może podlegać rewizji.