De grootste transactie in nieuwbouwwoningen die in 2026 in Nederland is geregistreerd, is niet uitgevoerd door een buitenlands opportunistisch fonds, een beursgenoteerde vastgoedvennootschap of een grote woningontwikkelaar alleen. De transactie is opgezet door pensioenfonds ABP, het grootste van het land, via APG en CBRE Investment Management. De aankoop van 1.000 huurwoningen en 250 parkeerplaatsen in de Utrechtse gebiedsontwikkeling Cartesius maakt dit project tot een belangrijke graadmeter voor de vraag of Nederlands institutioneel kapitaal opnieuw huurwoningen kan financieren na twee jaar van strengere regelgeving, stijgende kosten en grootschalige portefeuilleverkopen door particuliere verhuurders.
De transactie, gesloten met projectontwikkelaars MRP Development en Ballast Nedam Development, maakt deel uit van een mandaat dat inmiddels 900 miljoen euro bedraagt: APG kondigde op 30 januari een uitbreiding met 550 miljoen euro aan boven op de oorspronkelijke allocatie van 350 miljoen euro. Het doel is om binnen vijf jaar 1 miljard euro te investeren in meer dan 3.000 nieuwgebouwde huurwoningen. Voor een markt waarin de woningbeleggingen waren afgeremd door de Wet betaalbare huur, zijn zowel de omvang als het moment van deze stap minstens zo relevant als het aangekochte vastgoed zelf.
Cartesius is niet simpelweg een aankoop van appartementencomplexen op tekening. Het is een investering gebaseerd op een zeer duidelijke strategie: langetermijnkapitaal concentreren in grootschalige stedelijke ontwikkelingen die duurzaam zijn en voldoende ruimte bieden voor een mix van vrije sector en gereguleerde middenhuur om de krappere marges te compenseren. De centrale vraag is niet of pensioenfondsen actief zullen blijven in de Nederlandse woningmarkt. De veel belangrijkere vraag is: kunnen institutionele beleggers het buitenlandse kapitaal en de particuliere verhuurders vervangen die zich uit de huurmarkt terugtrekken, zonder dat de woningproductie instort?
Cartesius: een recordtransactie die het ABP-mandaat naar een nieuw schaalniveau brengt
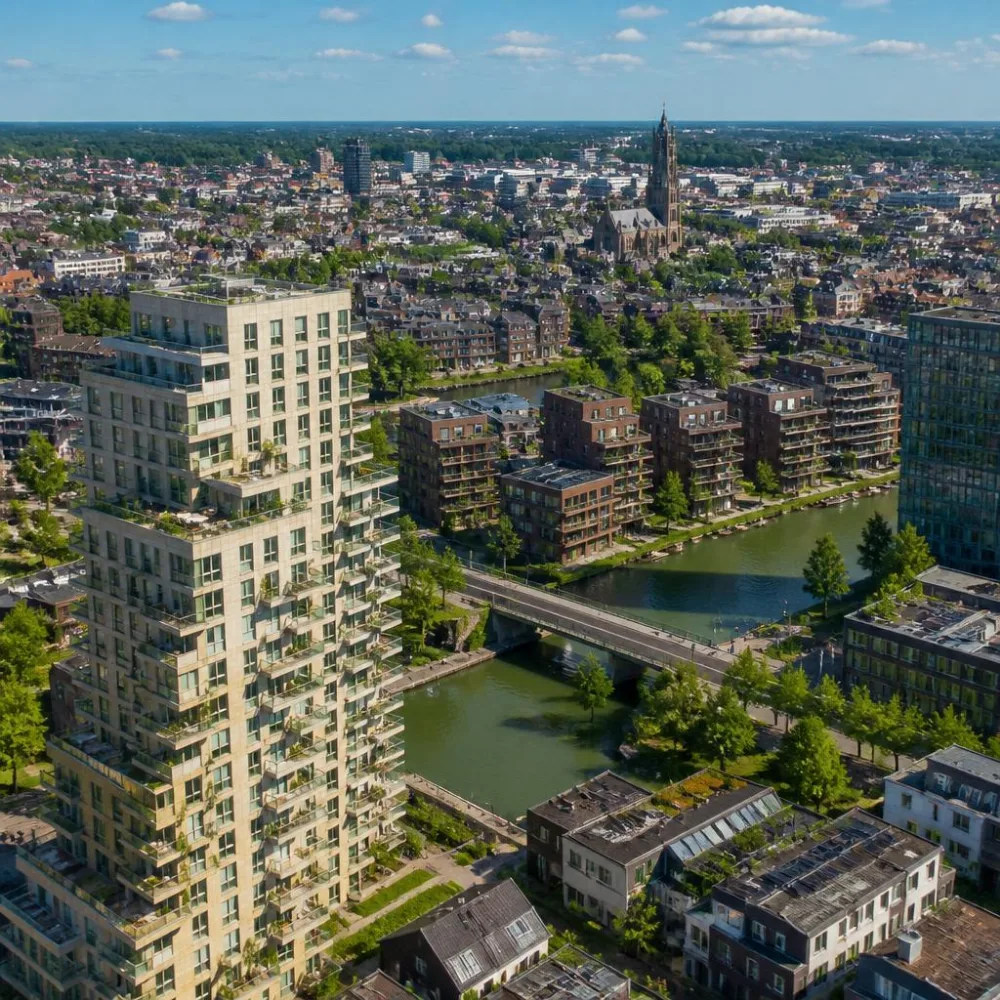
Op 28 januari 2026 maakten MRP en Ballast Nedam bekend dat zij 1.000 huurwoningen in vier gebouwen van Cartesius verkochten aan CBRE Investment Management, dat namens ABP optreedt. De gebiedsontwikkeling ligt in een voormalig spoorweggebied ten noordwesten van het centrum van Utrecht, naast station Zuilen. Het totale plan omvat meer dan 3.000 woningen op 15 hectare, een centraal park, onderwijsvoorzieningen, winkels en een mobiliteitsstrategie die sterk gericht is op een lage afhankelijkheid van de auto.
Het belang van de aankoop ligt niet alleen in het aantal woningen. Volgens Capital Value was de verkoop van de 1.000 woningen in Cartesius de grootste Nederlandse nieuwbouwtransactie in woningen in de eerste helft van 2026. De overeenkomst stelt de ontwikkelaars in staat hun bouwplanning voort te zetten en geeft ABP tegelijkertijd directe blootstelling aan een stad met een structureel woningtekort, bevolkingsgroei en een aanhoudend hoge vraag naar huurwoningen.
De gemeente Utrecht verwacht dat de bevolking tot 2040 met ongeveer 100.000 inwoners zal toenemen. De gemeente beschouwt Cartesius als een verdichtingsproject binnen de bestaande stad en niet als perifere stadsuitbreiding. Van het totale programma wordt 25% sociale huur. In de eerste fases zijn al verschillende gebouwen opgeleverd of in aanbouw, terwijl de bouw van nieuwe deelgebieden in 2026 doorgaat. De totale voltooiing is voorzien voor 2028.
Voor ABP past het project in een strategie die financieel rendement, inflatiebescherming en duurzaamheid combineert. APG heeft aangegeven dat vastgoed binnen de samenwerking met CBRE IM minimaal moet streven naar de certificering BREEAM-NL In-Use Excellent en naar aansluiting bij de CRREM-standaard, een belangrijke referentie voor het beoordelen van de CO2-reductietrajecten van vastgoed. Die eis is meer dan een commercieel kwaliteitslabel: binnen Nederlands institutioneel woningvastgoed heeft energie-efficiëntie rechtstreeks invloed op zowel de woonlasten van huurders als op de langetermijnwaardering en het regelgevingsrisico van gebouwen.
| Indicator | Gegeven | Betekenis |
|---|---|---|
| Mandaat ABP–CBRE IM | 900 miljoen euro | Na een uitbreiding met 550 miljoen euro boven op de oorspronkelijke allocatie van 350 miljoen. |
| Doel van het mandaat | 1 miljard euro en meer dan 3.000 woningen | Institutioneel kapitaal specifiek gericht op nieuwgebouwde huurwoningen. |
| Cartesius Utrecht | 1.000 woningen en 250 parkeerplaatsen | Grootste Nederlandse nieuwbouwwoningtransactie van de eerste helft van 2026. |
| Totale gebiedsontwikkeling | Meer dan 3.000 woningen op 15 hectare | Stedelijk project op grote schaal in een van de meest gespannen woningmarkten van het land. |
| Eerste oplevering Cartesius in 2026 | 653 woningen | 302 daarvan maken deel uit van het Nederlandse woningplatform van CBRE IM. |
De eerste portefeuille binnen het mandaat beperkt zich niet tot Utrecht. ABP heeft ook geïnvesteerd in 174 middenhuurappartementen en 27 parkeerplaatsen in Noordhof, onderdeel van Elzenhagen in Amsterdam-Noord, ontwikkeld door Blauwhoed en AM. De opzet van het platform is belangrijk: er wordt geen gestabiliseerde portefeuille met bestaande historische huren gekocht. Het kapitaal financiert ontwikkeling, accepteert ontwikkelrisico en probeert nieuwe woningvoorraad te creëren die geschikt is voor het middensegment.
Het herstel van de markt is reëel, maar het risico is niet verdwenen
De Cartesius-transactie vindt plaats op een moment waarop het herstel van de beleggingsactiviteit duidelijk zichtbaar is. CBRE berekent dat de Nederlandse vastgoedmarkt in de eerste helft van 2026 7 miljard euro aan transacties realiseerde, 36% meer dan een jaar eerder en 5% boven het gemiddelde van de afgelopen tien jaar voor dezelfde periode. Het aantal transacties steeg van 388 naar 520. Kantoren, winkels en woningen lieten allemaal groei zien, terwijl woningen qua volume het grootste segment bleven.
Volgens CBRE bedroegen de woningbeleggingen in de eerste zes maanden van het jaar 2,7 miljard euro: 1,5 miljard ging naar nieuwbouwontwikkeling en 1,2 miljard naar bestaande woningen. Capital Value gebruikt een bredere methodologie en schat de woningbeleggingen in dezelfde periode op 4,8 miljard euro, 42% meer dan een jaar eerder; daarvan had 2,2 miljard betrekking op nieuwbouw, een stijging van 82% op jaarbasis. De cijfers zijn niet identiek omdat beide partijen verschillende definities hanteren, maar ze wijzen op dezelfde conclusie: woningen trekken opnieuw kapitaal aan en nieuwbouw is het meest dynamische deel van de markt.
De samenstelling van dat kapitaal laat echter zien dat het herstel nog onvolledig is. Volgens CBRE waren buitenlandse kopers in de eerste helft van het jaar goed voor ongeveer 31% van het totale Nederlandse vastgoedvolume, aanzienlijk minder dan het gemiddelde van 59% tussen 2016 en 2022. In woningen is de terugval nog veel sterker: het buitenlandse aandeel daalde van 50% naar 16% in bestaand vastgoed en van 32% naar nauwelijks meer dan 1% in woningontwikkeling.
Daarom is Cartesius belangrijker dan één afzonderlijke transactie doet vermoeden. De terugkeer van lokaal institutioneel kapitaal betekent niet dat internationale fondsen massaal terugkeren. Nederlandse pensioenfondsen kunnen grote transacties veiligstellen, vooral in core-segmenten en met een lange beleggingshorizon, maar zij kunnen niet zelfstandig al het volume aan grond, woningontwikkeling en renovatie financieren dat nodig is om de jaarlijkse woningproductie van Nederland op peil te houden.
Capital Value schat dat Nederland jaarlijks ongeveer 4.200 nieuwe huurwoningen misloopt door de afgenomen internationale investeringen. Dat cijfer moet worden gezien als een sectorale schatting en niet als een officiële prognose, maar het laat de omvang van het probleem zien: er zijn niet alleen minder kopers voor bestaande portefeuilles, maar ook minder financiers die bereid zijn bouwrisico te dragen binnen een markt met gereguleerde huren.
De regelgeving verandert het rendement van de middenhuur
De investering van ABP vindt plaats binnen een heel ander regelgevingskader dan tijdens de sterke groei van institutionele huurwoningbeleggingen in het vorige decennium. Sinds 1 juli 2024 valt een aanzienlijk deel van het middensegment onder het puntensysteem van het WWS (Woningwaarderingsstelsel) door de Wet betaalbare huur. De maximale huur wordt niet langer uitsluitend bepaald door de spanning op de lokale woningmarkt, de betalingsbereidheid van huurders of de door de markt ervaren kwaliteit. De huur is gekoppeld aan een puntenaantal dat onder andere rekening houdt met oppervlakte, kwaliteit, voorzieningen, energie-efficiëntie, WOZ-waarde en andere kenmerken van de woning.
In 2026 liggen nieuwe middenhuurcontracten in algemene zin tussen 932,93 en 1.228,07 euro per maand aan kale huur, afhankelijk van het aantal punten dat aan de woning wordt toegekend. Boven 186 punten en boven 1.228,07 euro kan de woning in de vrije sector vallen. De maximale jaarlijkse huurverhoging voor middenhuur bedraagt in 2026 6,1%, terwijl het maximum voor andere gereguleerde huurcontracten 4,4% bedraagt.
Voor ontwikkelaars en beleggers verandert deze regelgeving de financiële haalbaarheidsberekening. Middenhuur kent nog steeds een brede vraag van huishoudens die niet in aanmerking komen voor sociale huur, maar tegelijkertijd moeite hebben met de prijzen van de vrije sector. De aanvangshuur en de jaarlijkse stijging daarvan zijn echter beperkt. Tegelijkertijd blijven grond, arbeid, bouwmaterialen, duurzaamheidseisen en financiering kostbaar. Daardoor hangt de haalbaarheid steeds sterker af van schaalgrootte, energieontwerp, bouwsnelheid en de fiscale structuur van de koper.
De Nederlandse overheid heeft die spanning gedeeltelijk erkend. In juni 2026 stemde de Tweede Kamer in met het verder uitwerken van drie wijzigingen in het WWS: een toeslag voor bepaalde woningen die worden geraakt door de WOZ-cap, een hogere waardering voor kleine rijksmonumenten en het schrappen van een aftrek van vijf punten wanneer een woning helemaal geen buitenruimte heeft. Het kabinet wil deze wijzigingen op 1 januari 2027 laten ingaan, na behandeling door de Raad van State.
Ook wordt gewerkt aan een verlenging van de nieuwbouwopslag van 10% voor middenhuur. De maatregel, die aanvankelijk tot 2028 zou gelden, zou met vier jaar worden verlengd. Voor projecten waarvan de bouw start tussen 1 januari 2028 en 1 januari 2032, zou gedurende twintig jaar een 10% hogere maximale gereguleerde huur mogelijk zijn. Dat is een belangrijk signaal voor institutionele beleggers, maar het is nog geen definitieve regelgeving. Voor financiële modellen die vandaag worden opgesteld, hangt de waarde van die toekomstige verbetering af van de daadwerkelijke invoering en van de vraag of een project voldoet aan de vereiste startdata.
Institutioneel kapitaal financiert nieuwbouw terwijl anderen bestaand bezit verkopen
De meest interessante verandering in deze cyclus is niet een gelijkmatige terugkeer van alle soorten beleggers, maar een steeds scherpere scheiding tussen twee strategieën. Aan de ene kant financieren pensioenfondsen, verzekeraars en vermogensbeheerders met geduldig kapitaal nieuwe ontwikkelingen, waarbij zij vanaf de ontwerpfase rekening kunnen houden met energie-efficiëntie, de WWS-puntenverdeling en de gewenste woningmix. Aan de andere kant komt een groot deel van de transacties in bestaande huurwoningen voort uit portefeuilles die worden verkocht met als doel de woningen vervolgens afzonderlijk te verkopen, een strategie die lokaal bekendstaat als uitponden.
CBRE beschrijft precies dit patroon: institutionele beleggers financieren nieuwe woningontwikkeling door bestaande bezittingen te verkopen aan kopers die de individuele woningen vervolgens afzonderlijk willen verkopen. Voor huishoudens kan deze uitstroom van huurwoningen leiden tot een groter aanbod op de koopmarkt. Voor de huurmarkt betekent het echter een afname van het beschikbare aanbod wanneer deze woningen niet worden vervangen door nieuwbouw.
De woningverkoopcijfers laten zien hoe aantrekkelijk dat alternatieve verkoopkanaal is. Volgens CBS en Kadaster bedroeg de gemiddelde prijs van een bestaande koopwoning in juli 2026 500.988 euro. De prijsindex steeg met 3,9% ten opzichte van een jaar eerder en met 0,5% ten opzichte van de vorige maand. Hoewel de prijsstijging sinds eind 2024 vrijwel voortdurend is afgezwakt, lagen de prijzen 17,9% boven de eerdere piek van juli 2022. In de eerste zeven maanden van 2026 wisselden 137.142 woningen van eigenaar, 5,4% meer dan een jaar eerder.
In deze omstandigheden kan het economisch aantrekkelijker zijn om een vrije-sectorwoning of een woning waarvan het rendement door regelgeving is gedaald te verkopen dan deze te blijven verhuren. Dat zet particuliere verhuurders onder druk, omdat zij niet altijd beschikken over de schaal, operationele efficiëntie of financieringsmogelijkheden van een institutioneel fonds. ABP probeert niet te concurreren om ieder bestaand gebouw. Het fonds koopt toekomstige productie in grote pakketten en stelt zo woningaanbod veilig voordat het vastgoed op de markt komt.
Rente wordt opnieuw een centraal risico voor vastgoedwaarderingen
Het idee dat institutionele woningbeleggingen zich kunnen beschermen via geïndexeerde huren kent een duidelijke grens: de kapitaalkosten. De Europese Centrale Bank verhoogde op 11 juni 2026 haar drie beleidsrentes met 25 basispunten. Sinds 17 juni bedraagt de depositorente 2,25%, de herfinancieringsrente 2,40% en de marginale beleningsrente 2,65%. Op 23 juli hield de ECB deze niveaus ongewijzigd.
Deze omslag is relevant omdat het herstel van de vastgoedmarkt in 2026 mede was gebaseerd op de verwachting van toegankelijkere financiering en dalende vereiste rendementen. CBRE meldt dat de rente op tienjarige staatsobligaties in de eerste helft van het jaar rond 3,2% lag en dat de verwachte daling van de vijfjaars swap-rente niet plaatsvond. Voor woningen betekent dit dat waardecreatie niet kan worden gebaseerd op een snelle daling van de yields, maar moet komen uit huurinkomsten, bezettingsgraad, toegestane indexatie en de kwaliteit van het vastgoed.
ABP heeft een structureel voordeel ten opzichte van sterk gefinancierde kopers: de verplichtingen tegenover deelnemers zijn langlopend en woningen kunnen functioneren als langetermijnactiva. Maar ook een pensioenfonds is niet immuun voor stijgende disconteringsvoeten. Wanneer de lange rente hoog blijft, blijven de waarderingen van opgeleverde gebouwen onder druk staan, vooral binnen de middenhuur, waar de potentiële huurinkomsten gereguleerd zijn.
Van Utrecht naar Den Haag: hetzelfde patroon begint zich te herhalen
De aankoop van Cartesius staat niet op zichzelf. Op 16 juli kocht Achmea Real Estate voor pensioenfonds PME 517 woningen en ongeveer 1.580 vierkante meter commerciële en maatschappelijke ruimte in het project SoZa in Den Haag, ontwikkeld door VORM op de locatie van het voormalige ministerie van Sociale Zaken. De portefeuille omvat 114 studentenwoningen, 135 middenhuurwoningen en 268 vrije-sectorwoningen. De oplevering staat gepland voor 2030.
SoZa bevestigt dat pensioenkapitaal zich richt op stedelijke herontwikkelingsprojecten die goed zijn aangesloten op het openbaar vervoer en verschillende woningsegmenten combineren. Het project ligt in het Central Innovation District, naast station Den Haag Laan van NOI, en maakt deel uit van een nieuw gebied met bijna 1.200 woningen, kantoren en voorzieningen. Achmea Real Estate gaf aan dat het investeringsvolume voor klanten in 2026 al meer dan 500 miljoen euro bedroeg, na eerdere investeringen in Amsterdam en Den Haag.
Het verschil tussen Cartesius en SoZa is relevant. ABP heeft samen met CBRE IM een platform van 1 miljard euro opgezet, terwijl PME deelneemt aan een afzonderlijke transactie die wordt beheerd door Achmea Real Estate. Beide transacties laten echter dezelfde voorkeur zien: projecten op grote schaal, stedelijke locaties, gemengde gebruikersgroepen, aantoonbare duurzaamheid en lange looptijden. Dat type vastgoed past goed bij institutionele balansen, maar vereist ook voldoende regelgevende zekerheid om te voorkomen dat de ontwikkelingspijplijn stilvalt.
Waar de markt vanaf nu op moet letten
Cartesius geeft aanleiding tot een positieve interpretatie, maar rechtvaardigt nog niet de conclusie dat de markt volledig is genormaliseerd. De woningbeleggingen herstellen snel, grote transacties zijn teruggekeerd en binnenlands kapitaal heeft aangetoond dat het nog steeds grote ontwikkelingen kan financieren. Toch blijft de markt afhankelijk van de bereidheid van pensioenfondsen om te blijven investeren, van duidelijkheid rond de geplande hervorming van het WWS en van de vraag of financieringskosten de haalbaarheid van projecten niet opnieuw onder druk zetten.
Voor beleggers, ontwikkelaars en gemeenten zijn er vijf indicatoren die zullen bepalen of de Utrechtse transactie het begin van een nieuwe cyclus is of slechts een uitzonderlijk grote deal:
- Daadwerkelijke uitvoering van het mandaat: ABP en CBRE IM moeten de toegezegde 900 miljoen euro omzetten in daadwerkelijk gestarte en opgeleverde woningen, en niet alleen in investeringsafspraken.
- Terugkeer van buitenlands kapitaal: het aandeel daarvan in woningontwikkeling, nauwelijks meer dan 1% in de eerste helft van het jaar, zal moeten herstellen om de financieringscapaciteit te vergroten.
- Regelgeving in 2027: de hervormingen van het WWS en de mogelijke verlenging van de nieuwbouwopslag moeten concreet worden zonder nieuwe onzekerheid toe te voegen aan het verdienmodel van middenhuur.
- Rente en financiering: het niveau van de ECB-rente, staatsobligaties en swaps zal bepalend zijn voor zowel de waarde van bestaande portefeuilles als voor de kosten van nieuwe bouwprojecten.
- Tempo van de verkoop van verhuurde woningen: wanneer uitponden sneller blijft gaan dan de bouw van nieuwe huurwoningen, kan de huurvoorraad ondanks het herstel van de investeringen blijven afnemen.
Cartesius staat symbool voor een institutionele en verfijnde reactie op een zeer concreet Nederlands probleem: betaalbare huurwoningen bouwen op plaatsen waar de vraag het grootst is, zonder afstand te doen van een rendement dat in verhouding staat tot het risico. De aankoop van 1.000 woningen lost het woningtekort in Utrecht niet zelfstandig op en compenseert evenmin volledig de terugtrekking van buitenlandse beleggers. Maar de transactie schept wel een duidelijk precedent. In Nederland in 2026 stroomt pensioenkapitaal opnieuw naar woningen, maar onder veel selectievere voorwaarden: nieuwbouw, schaalgrootte, efficiëntie, liquide stedelijke markten en regelgeving die nog moet bewijzen dat zij huurders kan beschermen zonder het kapitaal weg te drukken dat nodig is om nieuwe woningen te financieren.