奇宅与奇楼:中国高端不动产的另一条主线
如果说“刚需住宅”写出了中国房地产市场的底色,那么那些形态怪诞、结构复杂、造价高昂的“奇宅”和超高层地标,则构成了这个市场最耀眼也最难复制的注脚。它们往往不以建筑面积论英雄,而以故事性、稀缺性和文化象征价值取胜:既是超高净值人群的收藏品,也是城市更新与产业转型的抓手。
与迪拜、纽约等沿海城市相比,中国的“奇宅”并不局限于单栋豪宅,而更倾向以“大体量综合体 + 地标建筑”的形式出现:在一栋楼里叠加办公、酒店、服务式公寓、商业甚至公共文化空间,将“住”的概念扩展为一种立体化的城市体验。
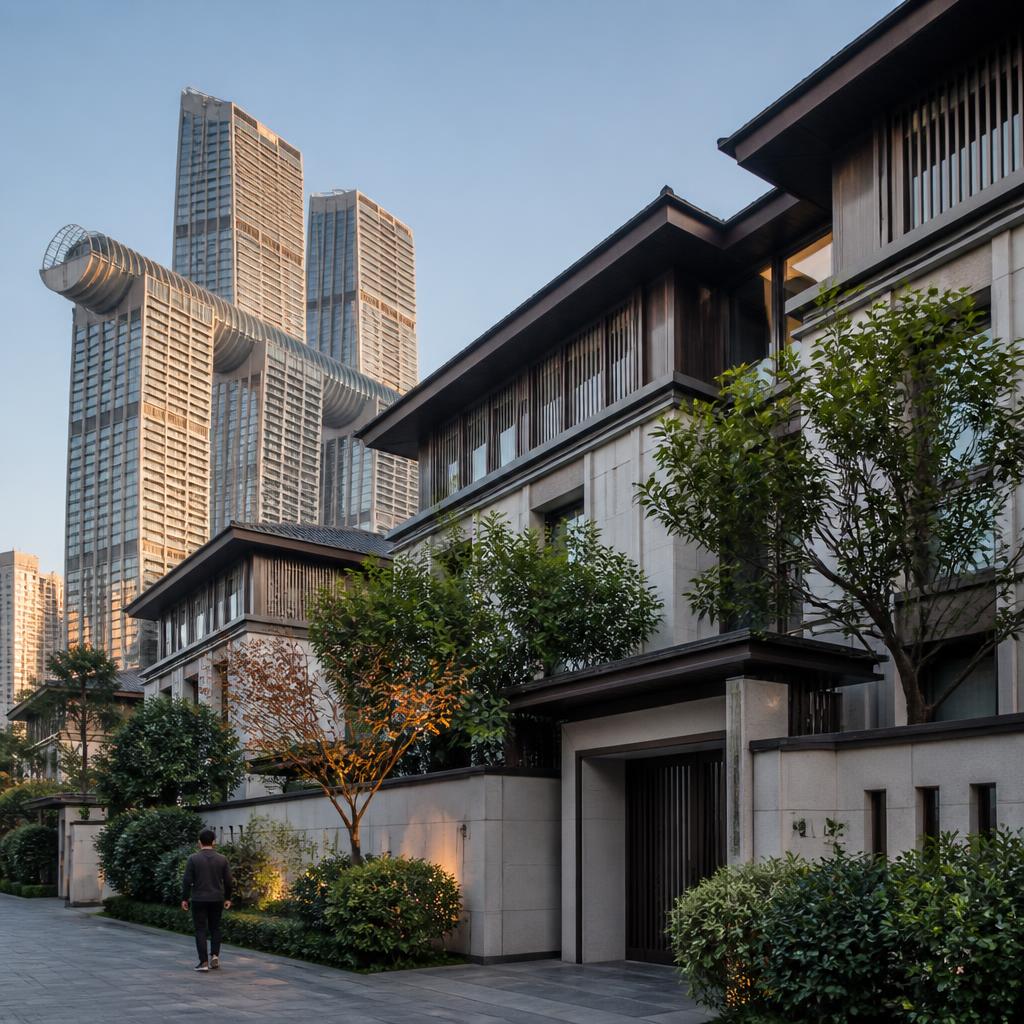
重庆来福士:悬空300米的“横向摩天楼”
在讨论中国当代最具争议也最具代表性的“奇楼”时,位于重庆朝天门的重庆来福士广场很难被忽略。
项目由新加坡凯德集团(原嘉德置地)及星桥腾飞联合开发,总建筑面积超过112万平方米,集高端住宅、购物中心、办公楼、五星级酒店和服务公寓五大业态于一体,共包括8栋超高层塔楼、5层商业裙楼以及一座横跨约250–300米的空中连廊“水晶连廊”,整体最高高度约350米。(wsp.com)
建筑由以“空中花园”著称的建筑师摩西·萨夫迪(Moshe Safdie)及其团队操刀设计。连廊部分被媒体称为“横向摩天楼”——在4座约250米高的塔楼顶部架起一座长度约300米的“空中长居”,其中设有空中观景台、空中花园、会所等功能空间,是全球高度与长度都极具标志性的空中连廊系统之一。(archdaily.com)
从港客大楼到“未来之城”:一次高密度城市更新
来福士所在地块原为重庆港客运大楼和“三峡宾馆”,两栋上世纪老地标在2012年实施爆破拆除,为这一综合体项目让路。(zh.wikipedia.org) 朝天门作为“两江交汇”之地,一直是重庆的精神象征和城市记忆的集中载体,因此来福士一方面被寄望为“未来之城”的样板,另一方面也承受“遮挡江景、体量过大”的争议。(archcollege.com)
从房地产与城市运营角度看,这种争议几乎写在项目的DNA里:在核心老城最稀缺的滨江交汇处,通过极高容积率的综合体,将港口功能与商业、办公、居住彻底置换;以全球资本、国际设计团队和复杂结构工程为支撑,试图用一个项目重置整个片区的产业与天际线。
高空体验与资产逻辑:谁在为“横向摩天楼”买单?
重庆来福士的“天空之城”观景台面向公众开放,成为重庆旅游的新名片,而其高端住宅、酒店及服务式公寓则面向高净值客群和跨国企业。大量公开报道显示,项目的住宅在早期开盘时单价即处于重庆市场高位区间,而其持续租金表现则高度依赖于旅游与服务业的景气程度。
根据WSP等机构的技术资料,项目通过多塔连体与大跨度上盖连廊实现了极高的空间利用率和建筑形象辨识度,这也意味着结构与机电成本显著高于常规高层建筑。(wsp.com) 对开发商而言,这样的“奇楼”只有在零售、写字楼、酒店与住宅多业态协同运营的前提下,才能逐步摊薄投资回报周期。
上海BFC外滩金融中心:在“最贵地块”上重写石墙立面
如果说重庆来福士是“三维拼插”的惊人尺度,那么上海BFC外滩金融中心则是一种在“克制”中追求极致质感的豪赌。
项目位于黄浦区中山东二路,处于外滩金融集聚带核心,总建筑面积约42万平方米,建筑高度约180米,由办公楼、购物中心、复星艺术中心、酒店等多种业态构成。(bfcsh.com) 地块于2010年2月通过土地拍卖成交,总价约92.2亿元人民币,曾被称为“上海最贵地块”之一。(zh.wikipedia.org)
在建筑设计上,BFC由Foster + Partners与Heatherwick Studio联手打造。立面大量采用人工凿刻厚石材与金属、玻璃相结合,以呼应外滩历史建筑的尺度与质感,又在体量划分、退台与坡屋顶处理中引入现代语汇。(designverse.com.cn)
艺术、零售与办公:高租金下的运营平衡术
根据公开披露的REITs和资产管理文件数据,截至2024–2025年前后,BFC办公部分N1、N2、N3楼宇的租金报价大致在每月每平方米360–390元人民币,S1、S2楼宇则约300–360元/平方米/月,出租率普遍在90%–95%区间,在上海甲级写字楼市场中处于高位。(pdf.dfcfw.com)
在零售业态上,BFC主打“滨江生活方式目的地”定位,引入美术馆级别的复星艺术中心、多家高端餐饮与设计师品牌门店,并通过各类文化活动、文旅IP和夜经济,试图将高昂地价和建造成本转化为更可持续的人流与品牌溢价。
“最贵地块”的启示:奇宅并非只服务少数人
虽然BFC并非传统意义上的“住宅”,但从不动产投资视角看,它体现出一种新的“奇宅逻辑”:将独一无二的城市界面(外滩黄浦江岸线)、时间深度(历史建筑群与老城区肌理)和高标准的建筑、景观与艺术内容绑定在一起,对标的并非单一资产价格,而是整条外滩金融带的价值重塑。
这一逻辑使得BFC的“奇”不在形体的夸张,而在复合功能与细节极致之中:从石材厚度、立面细部到室内导视与艺术策展,项目将传统“甲级写字楼 + 商场”的组合升级为一个可持续运营的城市客厅。
深圳平安金融中心:垂直城市与“隐形”住宅资产
当奇宅向天空蔓延时,它们往往演化为摩天楼意义上的“垂直城市”。位于深圳福田CBD核心区的平安金融中心,是中国这类“垂直奇宅”的标志性案例。
平安金融中心项目总高度约599米–660米(不同资料口径有所差异,官方多以599米为建成高度),地上118层、地下5层,总建筑面积约46万平方米,由美国KPF建筑设计事务所主导建筑设计,被认为是全球最高、同时也是最节能的超高层建筑之一。(kinlong.com)
该项目获得LEED金级等绿色建筑认证,在结构工程、厚板焊接、大体积混凝土浇筑等方面多次刷新中国工程记录,也多次获得世界高层建筑与都市人居学会(CTBUH)相关奖项。(pnr.sz.gov.cn)
从地标到资产:平安系的“金融不动产矩阵”
平安金融中心并非孤立存在,它与周边平安财险大厦等项目共同构成一个平安系地产资产集群。例如,位于同一片区的平安财险大厦,高度约208米,建筑面积约12万平方米,与平安金融中心南北塔形成CBD摩天楼群组景观。(cscec.com.cn)
严格意义上,这些项目多为自持总部或写字楼物业,而非对散户开放的住宅产品,但它们通过写字楼租金、写字楼资产证券化、区域商圈带动服务式公寓和高端住宅价值提升,在资本市场上发挥着类似“超大豪宅”的金融功能。
摩天楼里的“隐形”居住空间
值得注意的是,在深圳、上海等城市,不少超高层项目中配有服务式公寓、高端住宅或长租公寓,它们在开发逻辑上常被纳入“一揽子综合体”中统一测算,人们住进其中时,往往并未意识到自己已成为“奇宅”的一分子。
投资逻辑也随之改变:对于个人投资者而言,与其直接购买昂贵的塔尖公寓,不如通过REITs、不动产基金或写字楼股权间接参与摩天楼资产的增值;而开发商则通过更长周期的持有与运营,换取品牌、资本市场估值与区域整盘价值提升。
奇宅背后的三条中国式主线
1. 城市更新:从棚改自建到综合体地标
无论是朝天门港区的拆除与重建,还是外滩老城-浦东新城之间BFC的“接口”角色,抑或是深圳从“地王大厦时代”迈向平安金融中心时代,这些项目都与中国城市更新进程高度绑定。
- 空间置换逻辑:用高容积率、复杂功能组合的超高层或综合体,替代低密度、低附加值的旧建筑或旧功能(如码头、老式办公楼、棚户区)。
- 时空折叠效应:通过立体交通、垂直分区和多层公共空间,将原本需要跨数个街区才能完成的工作、消费、休闲、居住体验,压缩到一个大型地块之内。
- 记忆争议:老地标的消失与新图标的树立之间,必然伴随着关于历史文脉、视线通廊和公共性边界的讨论。
2. 金融化:从地价拍卖到资产证券化
以BFC地块为例,92.2亿元的土地成交价本身就是一次资本市场的秀场。(zh.wikipedia.org) 随后,通过开发、招商、自持运营与潜在的资产证券化,项目由单纯的土地资源转换为可持续产生现金流和品牌效应的金融资产。
类似逻辑在来福士与平安金融中心也同样存在——无论开发商是国内保险金融集团还是跨国不动产运营商,“奇宅”往往是其资产组合中的旗舰,既服务于办公、商住需求,也服务于企业形象与融资功能。
3. 文化表达:在钢筋水泥里寻找“在地性”
尽管这些项目采用的多是国际化设计团队和现代材料,但它们几乎无一例外强调“在地文化”的融入:
- 重庆来福士的连廊造型,被视作对“朝天门城门与船帆”的抽象回应,将山城地形与两江交汇的空间特征体现在体量布置与高差处理中。(archcollege.com)
- 上海BFC延续外滩石材立面,用更厚、更粗糙的人工凿刻石材表达“厚重感”,同时在复星艺术中心以可移动的“幕帘”结构呼应中国戏曲舞台。(designverse.com.cn)
- 平安金融中心在立面几何语言中融入中文“平”“安”字的抽象组合,希望将企业名称与建筑轮廓绑定,成为城市视觉符号。(store.ctbuh.org)
投资者视角:奇宅值得买吗?
1. 稀缺性与流动性的两难
无论是空中连廊上的顶级公寓,还是外滩与CBD核心区的服务式公寓,这类物业最大的吸引力往往在于极强的地段稀缺性和建筑形象溢价。但投资者也需要看到:
- 流动性相对有限:买家群体较窄,转手周期通常长于普通住宅,即便位于一线城市核心区亦然。
- 持有成本高:物业费、维护费、能源支出与装修标准都明显高于普通住宅,尤其是复杂机电系统和公区配套的长期折旧压力。
- 租金波动更具周期性:高度依赖城市旅游、金融服务、总部经济等宏观环境,一旦区域产业调整或外部冲击(例如疫情)出现,空置率波动可能更为显著。
2. 价格体系:用什么标准衡量“奇”?
在实际市场中,“奇宅”很难与周边同类产品用简单的单价对比,评估时往往需要综合考虑:
- 城市级及片区级地标溢价:是否拥有可被持续传播的形象,例如“横向摩天楼”“外滩石墙”“中国第二高楼”等标签。
- 配套与运营能力:背后是否有成熟的商业运营团队、品牌酒店管理方、专业写字楼招商团队等,而非一次性交付。
- 法律与政策稳定性:产权性质(商品房、公寓、办公)、年限(40/50/70年)、用途变更可能性,以及所在城市中心区的规划走向。
3. 普通投资者的参与方式
在严格的金融监管和房地产政策环境下,绝大多数顶级“奇宅”并非普通投资者可以直接触及。对于个人而言,更现实的参与路径包括:
- 关注与此类旗舰资产相关的不动产投资信托基金(REITs)、不动产基金或上市开发商股权,以间接方式分享资产增值。
- 在同一片区选择体量更可控、总价门槛更低的高品质小面积资产(例如普通高层住宅、公寓),享受地标带来的区域品牌抬升。
- 以居住体验为主导,在预算允许的前提下短期租住此类服务式公寓或特色住宅,将奇宅视作“可体验的艺术品”而非投资标的。
风险与反思:当“奇宅”遇上行业调整
过去数年,中国房地产行业经历深度调整,去杠杆、控风险、保交楼成为主旋律。在此背景下,大体量、高成本、回报周期长的“奇宅项目”也面临更严格的审视:
- 融资环境收紧:对于非头部开发商而言,复制来福士或BFC模式的难度显著增加。
- 需求结构变化:企业对办公面积、总部选址的需求更趋理性,传统“面子工程”的空间被压缩。
- 公共性诉求上升:城市居民对滨水空间、视线通廊、历史建筑保护的关注度提高,超大体量项目面临更多公众参与和舆论监督。
与此同时,这些已经落成的地标仍然具备强大的“锁定效应”:它们以既成事实的姿态存在,成为城市交通、商业、人流乃至社交媒体叙事中的固定节点,对后续城市规划与土地价值形成长期牵引。
下一个十年,中国还需要多少“奇宅”?
从重庆到上海,再到深圳,中国的奇宅与地标建筑在短短十余年间密集涌现,它们为中国城市塑造了极具辨识度的天际线,也把“房子”这个概念扩展为一种综合的城市体验与金融产品。
展望未来十年,中国还会继续建造新的奇宅与奇楼,但其逻辑或将发生以下转变:
- 从“高”与“大”转向“精”与“共”:对极限高度和体量的追求将让位于更精细的能源管理、结构创新与公共空间质量。
- 从“少数人住宅”转向“多数人客厅”:更多地标项目将强调公共性和开放性,通过博物馆、艺术装置、城市阳台等方式拉近与普通市民的距离。
- 从“资本试验场”转向“长期资产池”:开发商与城市管理者将更重视生命周期运营与资产稳定性,而非单一周期的高回报。
无论是悬空300米的横向摩天楼,还是延续石墙语汇的外滩综合体,抑或是刺破云霄的垂直城市,它们共同书写的是一个从“住有所居”走向“住有其品、城有其形”的中国故事。在这个故事中,真正的豪华并非单价与高度,而是在钢筋混凝土之间,为城市留下可持续被使用、被记忆、被再创造的空间。