Australiens Immobilienmarkt begann 2026 mit einem deutlichen Widerspruch: Die Wohnimmobilienwerte stiegen weiter, während Hypothekenvergabe und Bautätigkeit nachließen. Der Bestand zählt zu den wertvollsten der Welt, gleichzeitig verschärfen sich Erschwinglichkeit und regionale Unterschiede.
Der Bericht verbindet offizielle Daten des Australian Bureau of Statistics, der Reserve Bank of Australia und der APRA. Der Schwerpunkt liegt auf dem ersten Halbjahr 2026; einzelne Reihen beziehen sich auf das Märzquartal sowie auf Mai oder Juni.
Wohnimmobilienwert über 12,7 Billionen australische Dollar
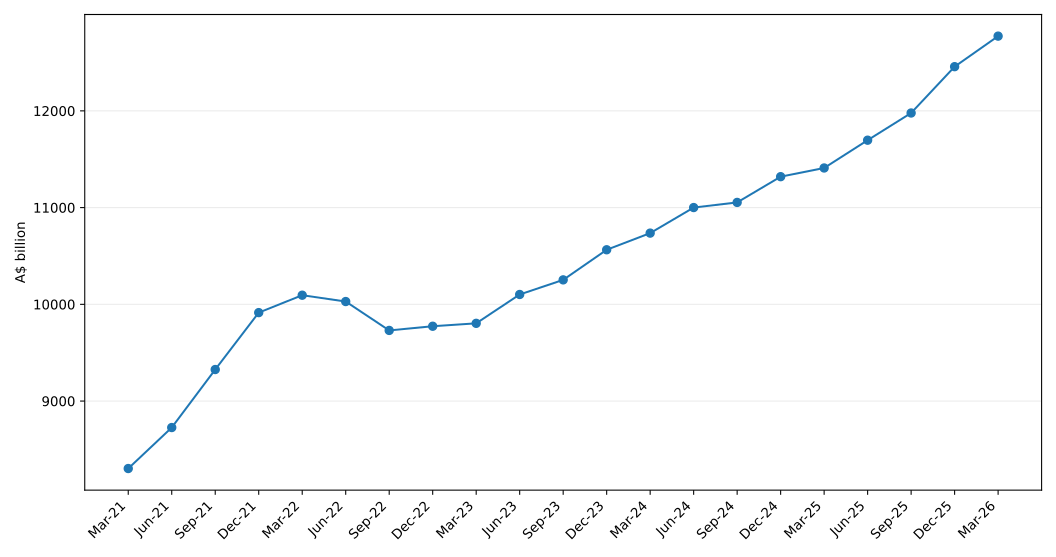
Ende des ersten Quartals erreichte der geschätzte Gesamtwert 12,7726 Billionen australische Dollar. Das waren 315,9 Milliarden oder 2,5% mehr als im Vorquartal. Davon gehörten 12,2668 Billionen privaten Haushalten.
Die Zahl der Wohnungen stieg um 54.200 auf 11.495.200. Der nationale Durchschnittspreis erhöhte sich um 22.300 Dollar auf 1.111.100 Dollar. Der Wertzuwachs beruhte somit auf zusätzlichem Bestand und höheren Preisen bestehender Wohnungen.
Große Unterschiede zwischen Bundesstaaten
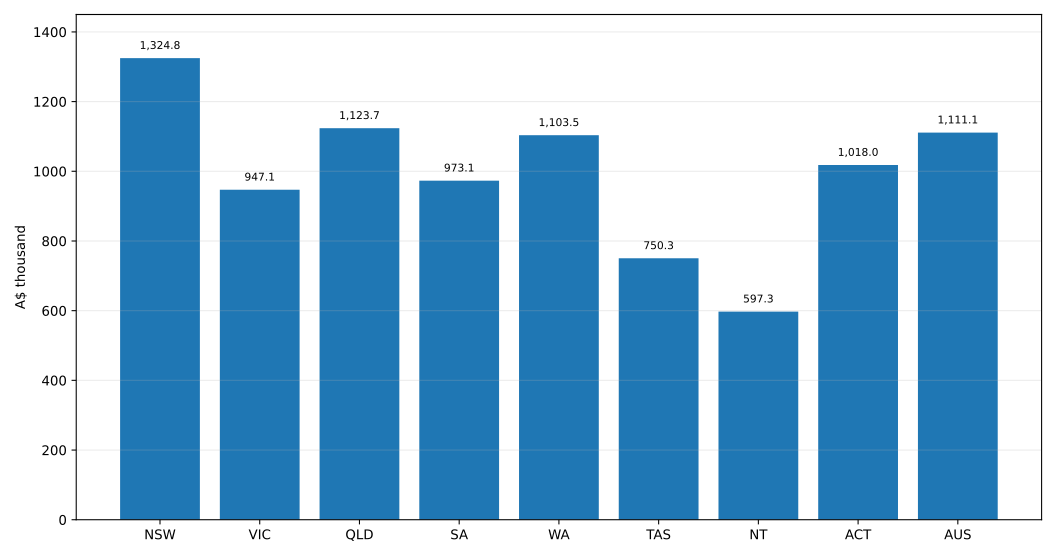
New South Wales blieb mit 1.324.800 Dollar der teuerste Markt. Queensland erreichte 1.123.700 Dollar und Western Australia 1.103.500 Dollar. Das Northern Territory lag mit 597.300 Dollar am niedrigsten.
Queensland und Western Australia verzeichneten mit 5,2% und 7,5% die stärksten Zuwächse des Gesamtwerts. Victoria war die wichtigste Ausnahme: Der Durchschnittspreis sank leicht auf 947.100 Dollar.
Hypothekenvergabe kühlt sich ab
Im Märzquartal wurden ohne Refinanzierungen 139.794 neue Wohnungsdarlehen zugesagt. Das waren 6,2% weniger als im Vorquartal, aber 8,6% mehr als ein Jahr zuvor.
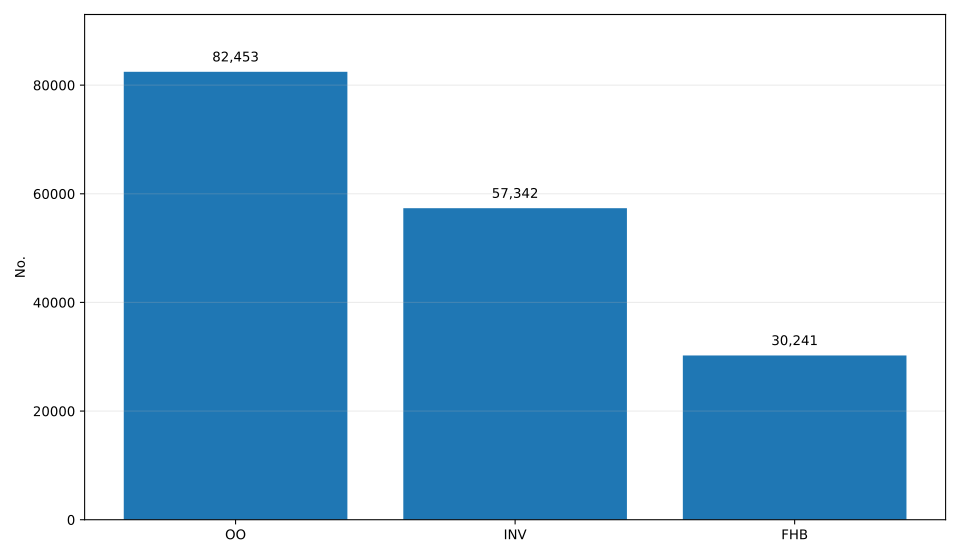
Der Gesamtwert lag bei 103 Milliarden Dollar, quartalsweise 3,8% niedriger und jährlich 18,5% höher. Eigennutzer erhielten 82.453 Darlehen, Investoren 57.342. Investorendarlehen lagen 18,8% über dem Vorjahreswert.
Erstkäufer verlieren an Dynamik
Erstkäufer erhielten 30.241 Darlehen. Die Zahl sank im Quartal um 4,3%, der Wert um 6,7% auf 17,9 Milliarden Dollar. Gegenüber dem Vorjahr lagen Zahl und Wert dennoch höher.
Hohe Preise und strengere Kreditbedingungen erschweren den Einstieg besonders in New South Wales, Queensland und Western Australia.
Weniger Neubauten
Die Zahl der Baubeginne fiel um 11,2% auf 48.012 Wohnungen. Private Häuser gingen um 3,5% auf 27.658 zurück, sonstige Wohngebäude um 20,7% auf 19.116.
Im Mai wurden 17.019 Wohnungen genehmigt. Häuser stiegen jährlich um 13,2%, andere Wohnformen sanken um 8,6%. Die Schwäche bei Wohnungen höherer Dichte kann das künftige Angebot in Großstädten begrenzen.
Zinsen und Verschuldungsgrenzen
Die Reserve Bank beließ den Leitzins im Juni nach drei Erhöhungen bei 4,35%. Seit Februar dürfen höchstens 20% neuer Hypotheken eine Schulden-Einkommens-Relation von mindestens sechs aufweisen.
Fazit von NetProperty
Australien begann 2026 mit Rekordwerten, aber rückläufiger Kreditvergabe, schwächeren Erstkäufern und weniger Baubeginnen. Das zentrale Problem ist, dass das neue Angebot nicht so schnell wächst wie die Immobilienwerte.
Bleibt die Bautätigkeit schwach, können begrenzte Bestände Preise und Mieten auch bei hohen Zinsen stützen. Die Daten sind offiziell, teilweise vorläufig oder saisonbereinigt und können revidiert werden.